Budżet podróży z wydatkami w dolarach – proste kroki, które ułatwią planowanie
Wyjazd, w którym część wydatków rozliczana będzie w dolarach amerykańskich, nie musi oznaczać finansowego zaskoczenia. Przy odrobinie przygotowania można ograniczyć niepotrzebne koszty, przewidzieć ryzyko przewalutowania i trzymać się zaplanowanego limitu wydatków.
Ten praktyczny poradnik pokazuje proste kroki — od przedwyjazdowego budżetowania po triki na miejscu — które pomogą zaplanować wydatki w USD bez gubienia się w liczbach i opłatach. Tekst jest skierowany do osób planujących podróż lub zakupy rozliczane w dolarach i szuka praktycznych rozwiązań, nie porad inwestycyjnych.
Dlaczego warto planować budżet w dolarach?
Planowanie budżetu w walucie, w której będą rozliczane wydatki, upraszcza kontrolę kosztów i pozwala uniknąć błędów przy przewalutowaniu. Gdy mamy jasno określony limit w USD, łatwiej jest porównać ceny lokalne i podejmować decyzje zakupowe.
Dodatkowo budżet w dolarach ułatwia oszacowanie, ile gotówki lub limitu na karcie przygotować przed wyjazdem oraz jaki bufor zabezpieczyć na nieprzewidziane wydatki lub fluktuacje kursu.
Jak przygotować wstępny budżet w dwóch walutach?
Przygotuj dwuczłonowy budżet: sumę planowanych wydatków w USD oraz jej przybliżone odwzorowanie w złotych. Zamiast próbować trafić w dokładny kurs, korzystaj z szerokich przedziałów i marginesu bezpieczeństwa.
- Wypisz główne kategorie wydatków (transport, noclegi, jedzenie, bilety, pamiątki, rezerwa).
- Dla każdej kategorii oszacuj wydatki w USD — jeśli kwoty są podane lokalnie, wpisz je w USD; jeśli w PLN, zanotuj, że będą podlegać przewalutowaniu.
- Dodaj bufor na przewalutowanie i opłaty (np. procentowy margines), żeby budżet nie rozjechał się przy faktycznych wymianach.
Kiedy wymieniać walutę przed wyjazdem, a kiedy płacić na miejscu?
Nie ma jednej reguły obowiązującej zawsze — decyzja zależy od wygody, dostępu do usług wymiany i skali opłat, które możesz ponieść. Warto rozważyć podział: część gotówki przygotowana wcześniej, część dostępna na karcie.
Przemyśl, ile gotówki faktycznie potrzebujesz (np. na transport z lotniska, drobne zakupy) i ile możesz opłacić kartą. Gotówka przed wyjazdem daje spokój, ale na miejscu możesz znaleźć korzystniejsze opcje wymiany lub użyć karty bez dodatkowego noszenia waluty.
Karta czy gotówka — co wybrać?
Karty są wygodne i bezpieczne — pozwalają na płatności bez noszenia dużych sum i dają historię transakcji. Gotówka z kolei bywa niezbędna tam, gdzie karty nie są akceptowane, albo przy drobnych wydatkach.
Dobrym podejściem jest miks: karta jako podstawowe źródło płatności i ograniczona ilość dolarów w portfelu na sytuacje, gdy karta nie zadziała lub będzie to po prostu tańsze. Planując, uwzględnij dostęp do bankomatów, limity wypłat oraz ryzyko kradzieży.
Na co zwracać uwagę przy płatnościach kartą za granicą?
Przed podróżą sprawdź, w jakiej walucie możesz rozliczać transakcje na karcie i jakie opłaty mogą zostać naliczone — ale nie podawajmy tu nazw ani aktualnych stawek. Podczas płatności zwróć uwagę na opcje proponowane przez terminal i wybieraj tę, która minimalizuje dodatkowe przewalutowania.
- Upewnij się, że Twoja karta będzie akceptowana w miejscu docelowym (typ sieci płatniczej).
- Sprawdź limity wypłat gotówki i ewentualne opłaty za transakcje zagraniczne.
- Miej alternatywne źródło środków na wypadek problemów z kartą.
Dynamiczne przewalutowanie (DCC) — jak rozpoznać i kiedy unikać?
Terminal lub sprzedawca może zaproponować przeliczenie transakcji na złote w momencie płatności — to właśnie dynamiczne przewalutowanie. Zwykle opcja ta jest przedstawiana jako wygoda, ponieważ widzisz kwotę w rodzimej walucie.
Czym jest DCC?
DCC to mechanizm, w którym to sprzedawca lub operator terminala proponuje przeliczenie kwoty transakcji z waluty lokalnej (tu: USD) na walutę karty (np. PLN) po stawce ustalonej przez ten podmiot, zamiast pozostawienia przewalutowania do banku wydawcy karty.
Kiedy warto unikać DCC?
W większości przypadków warto rozważyć odrzucenie oferty DCC — pozwól na rozliczenie transakcji w oryginalnej walucie (USD). Dzięki temu to Twój bank lub operator karty zastosuje kurs i opłaty zgodne z jego warunkami, co często bywa korzystniejsze niż kurs proponowany przez punkt sprzedaży.
Jak śledzić wydatki podczas podróży?
Prosty i skuteczny system śledzenia wydatków to podstawa: notuj transakcje w USD, porównuj z planowanym budżetem i regularnie kontroluj stan środków. Można to robić ręcznie w notesie, w arkuszu kalkulacyjnym lub w aplikacji do budżetowania — ważne, by konsekwentnie zapisywać wszystkie operacje.
- Zapisuj datę, kategorię i kwotę w USD każdej transakcji.
- Co kilka dni przeliczaj sumę do PLN przy użyciu przyjętego przybliżenia, żeby wiedzieć, jak wygląda ogólna równowaga budżetu.
- Monitoruj saldo kart i ewentualne powiadomienia od banku, by uniknąć niespodzianek.
Prosty plan awaryjny i bufor bezpieczeństwa
Przed wyjazdem ustal rezerwę na nieprzewidziane wydatki — to może być procent całego budżetu lub konkretna kwota w USD. Rezerwa przydaje się przy nagłych zmianach cen, konieczności wcześniejszego powrotu lub utracie dostępu do karty.
W planie awaryjnym uwzględnij co najmniej jedno alternatywne źródło środków (druga karta, limit na koncie bliskiej osoby do zasilenia, trochę dodatkowej gotówki) oraz podstawowe kroki postępowania w przypadku utraty karty lub dokumentów.
Jeśli chcesz uporządkować swój plan jeszcze bardziej, rozpisz budżet w prostym arkuszu i wydrukuj listę numerów alarmowych oraz kroków do wykonania w razie problemów — praktyczne przygotowanie minimalizuje stres i niepotrzebne koszty.
Chcesz więcej praktycznych porad o płatnościach w USD i podróżach? Sprawdź inne artykuły w kategorii Dolar w praktyce.
Podobne wpisy
Lista kontrolna przed zakupem w dolarach online – co warto sprawdzić przed płatnością
Robiąc zakupy w dolarach online, łatwo przegapić koszty i ustawienia, które wpływają na ostateczną kwotę zapłaconą w złotych. Krótkie sprawdzenie kilku elementów...
Czy warto zabrać dolary w gotówce na wyjazd?
Zabranie dolarów w gotówce na wyjazd to decyzja praktyczna, zależna od celu podróży i indywidualnych przyzwyczajeń. Gotówka daje pewność akceptacji w miejscach,...
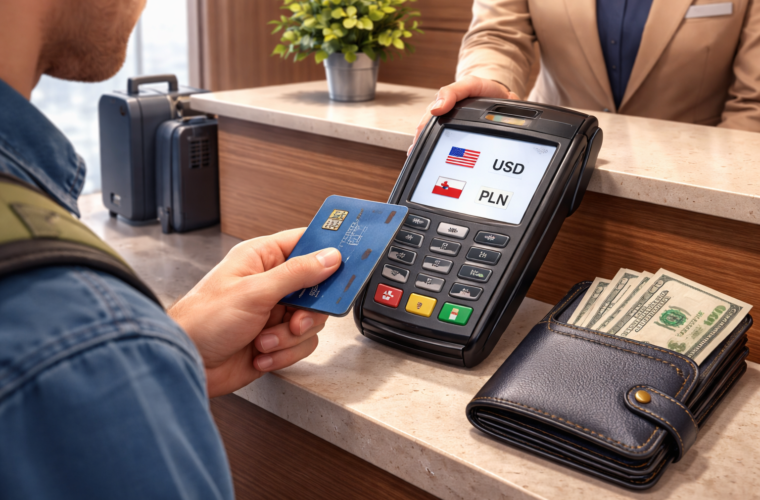
Najczęstsze błędy przy płaceniu w dolarach za granicą – proste nawyki, które kosztują
Wiele drobnych decyzji przy płaceniu w dolarach może łącznie kosztować więcej, niż się wydaje. Ten tekst skupia się na praktycznych błędach, które...