Najczęstsze błędy przy płaceniu w dolarach za granicą – proste nawyki, które kosztują
Wiele drobnych decyzji przy płaceniu w dolarach może łącznie kosztować więcej, niż się wydaje. Ten tekst skupia się na praktycznych błędach, które Polacy popełniają podczas płatności kartą, wypłat z bankomatu, zakupów online i obsługi subskrypcji denominowanych w USD — oraz na prostych nawykach, które pomagają te koszty ograniczyć.
Każda sekcja opisuje konkretną sytuację, co zwykle idzie nie tak, jakie elementy warto sprawdzić oraz jakie kompromisy i rozwiązania są sensowne w praktyce. Tam, gdzie używam przykładów liczbowych, są one wyraźnie oznaczone jako przykłady edukacyjne.
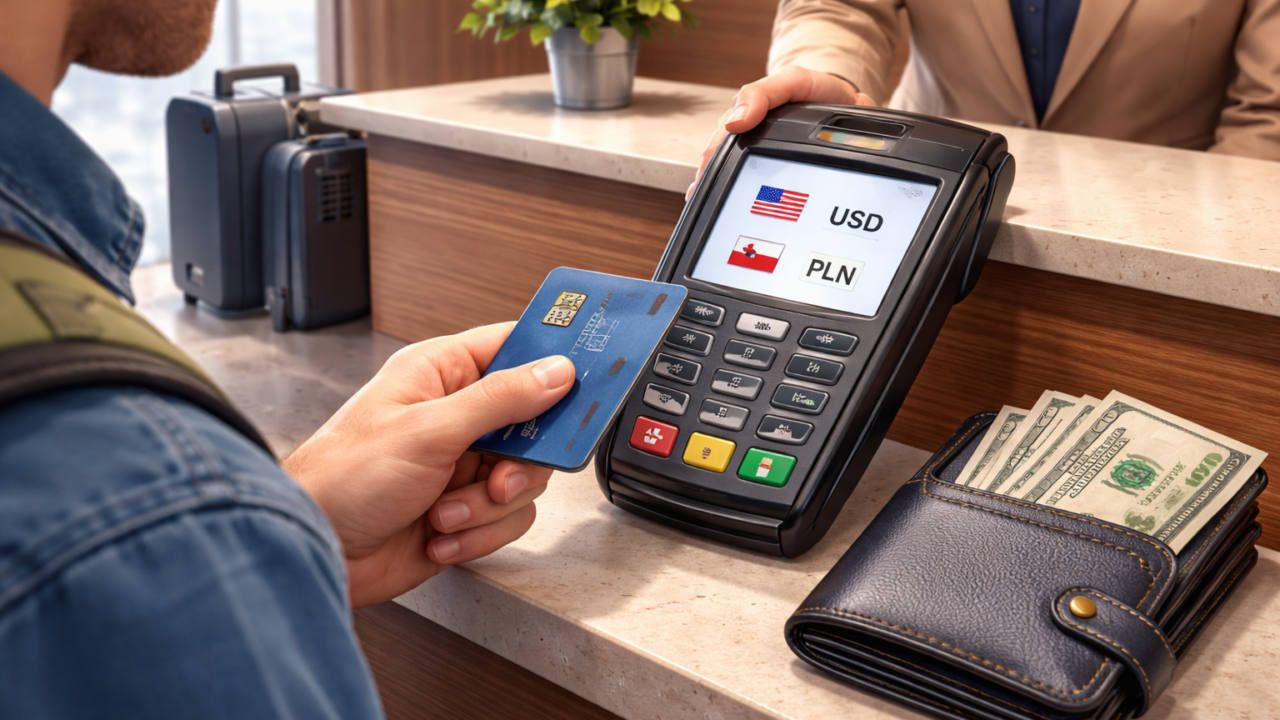
Wybieranie rozliczenia w złotówkach u sprzedawcy (DCC)
Dynamiczne przeliczanie waluty przez terminal sprzedawcy (DCC) polega na tym, że punkt płatności proponuje rozliczenie transakcji w walucie karty klienta zamiast w lokalnej walucie. To może wydawać się wygodne — od razu wiadomo, ile „wyniesie” płatność w złotówkach — jednak często wiąże się z mniej korzystnym kursem niż ten stosowany przez wystawcę karty.
Co warto zrobić: odmówić rozliczenia w złotówkach i poprosić o finalizację w lokalnej walucie, jeśli zależy nam na porównywalnym kursie stosowanym przez bank. Kompromis: DCC daje przewidywalność kwoty w PLN, więc osoby które wolą znać od razu wysokość opłaty mogą się na nie zgodzić po świadomym porównaniu.
Używanie karty denominowanej w złotych bez sprawdzenia opłat
Wiele kart rozlicza transakcje zagraniczne przez dolary jako pośrednią walutę lub pobiera opłatę za transakcję zagraniczną. Jeśli karta rozliczana jest w PLN, operacja może przejść przez dodatkowe przewalutowania lub prowizje.
Co możesz sprawdzić przed wyjazdem lub zakupem: czy karta ma opłatę za transakcję zagraniczną, jak bank traktuje przewalutowania (czy następuje jedno czy podwójne przeliczenie) oraz czy istnieje możliwość posiadania konta/karty w innej walucie. Jeśli nie masz takich informacji, skup się na minimalizacji liczby transakcji zagranicznych i kontrolowaniu łącznej kwoty wypłat/zakupów.
Nieplanowanie budżetu w walucie transakcji
Gdy cenę podano w dolarach, łatwo przeliczyć ją w pamięci na złotówki „na oko” i zaniedbać wpływ kursu lub opłat. To prowadzi do nieprzewidzianych różnic w planowanym budżecie.
Przykład edukacyjny: przyjmijmy hipotetyczny kurs jako przykład obliczeniowy — jeśli produkt kosztuje 100 USD, a przewalutowanie dodaje kilka procent prowizji, ostateczna kwota w PLN może być zauważalnie wyższa niż prosty mnożnik. Dlatego planując większe wydatki, zarezerwuj margines na prowizje i wahania kursu.
Płacenie gotówką w dolarach, gdy sprzedawca preferuje lokalną walutę
W niektórych krajach sprzedawcy akceptują dolary, ale stosują niekorzystne kursy lub zaokrąglenia. Wybór zapłaty w USD nie zawsze jest korzystny — szczególnie gdy sprzedawca sam stosuje przewalutowanie po swojej stawce.
Praktyczne podejście: porównaj kwotę podaną w USD z równowartością w lokalnej walucie (jeśli to możliwe) i zapytaj, jaka metoda rozliczenia jest korzystniejsza. Czasem lepiej zapłacić lokalną walutą kartą niż gotówką w USD; innym razem gotówka USD może być wygodniejsza, jeśli unikasz opłat bankomatowych.
Przeoczenie mechaniki rozliczeń subskrypcji i płatności cyklicznych
Subskrypcje rozliczane w dolarach mogą być odnawiane w różnych terminach i według kursu obowiązującego w chwili obciążenia. Błędem jest nieśledzenie tych terminów i nieprzygotowanie budżetu na stałe obciążenia w obcej walucie.
Co zrobić praktycznie: grupuj subskrypcje, monitoruj terminy obciążeń, rozważ dedykowany środek płatniczy do płatności zagranicznych oraz przemyśl opcję płatności w walucie rozliczeniowej usługi, jeśli masz taką możliwość. Dzięki temu unikniesz niespodzianek i lepiej rozłożysz koszty w budżecie.
Zakupy online w USD — brak uwzględnienia dodatkowych kosztów
Przy zakupach w sklepach zagranicznych poza ceną produktu pojawiają się opłaty za przesyłkę, cło i podatki, a także ewentualne opłaty po stronie operatora płatności. Niezauważenie wszystkich tych pozycji prowadzi do rozczarowania przy finalizacji zamówienia.
Praktyczne kroki: przed zatwierdzeniem zamówienia sprawdź, czy sklep oferuje finalną cenę w złotych (z wszystkimi opłatami) czy tylko cenę bazową w USD. Zwróć uwagę na opcję waluty płatności w koszyku — czasem wybór waluty wpływa na ostateczne przeliczenie.
Wypłaty z bankomatu za granicą — nieczytelne opcje i opłaty
Bankomaty często proponują konwersję na walutę karty lub pozostawienie operacji w lokalnej walucie. Akceptacja domyślnego wyboru bez zastanowienia może skutkować niekorzystnym przeliczeniem. Dodatkowo każdy bankomat może doliczyć własną opłatę operatora.
Jak postępować: przy wypłacie zwracaj uwagę na komunikaty terminala, wybieraj wypłatę w lokalnej walucie (jeśli chcesz uniknąć DCC) i uwzględniaj w planie opłaty za wypłatę. Rozważ wypłatę większej kwoty jednorazowo, aby zmniejszyć liczbę transakcji, ale pamiętaj o bezpieczeństwie noszenia gotówki.
Proste nawyki, które realnie ograniczają koszty
Najważniejsze usprawnienia to nie spektakularne triki, lecz stałe nawyki. Regularne stosowanie kilku zasad może zmniejszyć niepotrzebne opłaty i ułatwić kontrolę wydatków w USD.
- Przed każdą większą transakcją sprawdź, w jakiej walucie zostanie rozliczona i jakie są opcje przeliczenia.
- Odmów DCC, jeśli chcesz, by transakcja była przeliczona przez wystawcę karty; wybierz ją świadomie tylko wtedy, gdy rozumiesz kompromisy.
- Grupuj subskrypcje i planuj środki na płatności cykliczne w walucie rozliczeniowej.
- Przy zakupach online porównaj ostateczną kwotę w PLN, uwzględniając koszty przesyłki, cła i prowizje.
- Monitoruj termin i wysokość dużych płatności — da to czas na reakcję, np. zmianę metody płatności.
- Przy wypłatach z bankomatu wybieraj lokalną walutę i ogranicz częstotliwość wypłat, mając na uwadze bezpieczeństwo.
Szybki checklist przed płatnością w USD
– Jaka waluta jest proponowana do rozliczenia? (lokalna czy PLN/DCC)
– Czy moja karta będzie przewalutowywać transakcję i czy mogę zmniejszyć liczbę przewalutowań?
– Czy płatność jest jednorazowa czy cykliczna? Czy mam budżet na przyszłe obciążenia?
Stosowanie tych prostych zasad nie wymaga specjalistycznej wiedzy ani zmiany banku. Chodzi o zwiększenie uwagi przy drobnych wyborach — to one najczęściej kumulują koszty przy płatnościach w dolarach.
Podobne wpisy
Lista kontrolna przed zakupem w dolarach online – co warto sprawdzić przed płatnością
Robiąc zakupy w dolarach online, łatwo przegapić koszty i ustawienia, które wpływają na ostateczną kwotę zapłaconą w złotych. Krótkie sprawdzenie kilku elementów...
Czy warto zabrać dolary w gotówce na wyjazd?
Zabranie dolarów w gotówce na wyjazd to decyzja praktyczna, zależna od celu podróży i indywidualnych przyzwyczajeń. Gotówka daje pewność akceptacji w miejscach,...
Zwroty przy zakupach w dolarach – jak uniknąć niepotrzebnych kosztów przewalutowania
Zwroty przy zakupach w dolarach potrafią zaskoczyć: kwota, którą otrzymasz z powrotem na konto, może różnić się od tej, którą najpierw zapłaciłeś....